Tabla de contenidos
Un almacén lleno da sensación de seguridad y en realidad es dinero parado en una estantería. El arte no está en tener mucho, sino en tener lo correcto: piezas que se usan a menudo, que tardan en llegar o que cuestan poco. Todo lo demás se pide, no se almacena.
Para un taller independiente la decisión es más difícil que para un servicio oficial, porque el abanico de vehículos es más amplio. Un filtro de aceite que vale para tres series es una cuenta distinta de una centralita que solo entra en un coche. Esa distinción es todo el contenido de una estrategia de almacén.
La segunda parte es cómo te das cuenta de que algo se está acabando sin contar a diario. Para eso no hace falta un sistema — la solución más fiable es una segunda caja y una etiqueta.
Un almacén es dinero inmovilizado
Cada pieza en la estantería está pagada y no deja nada hasta que se monta. Hasta entonces genera costes que no aparecen en ninguna factura, sino en los gastos generales del taller: el espacio, el orden, la búsqueda y la pérdida de valor cuando el vehículo para el que estaba pensada desaparece de tu cartera.
Enfrente está el beneficio, y es real: una pieza en la estantería ahorra un día de coche parado y convierte un trabajo de dos días en uno de media jornada. La decisión no es por tanto una cuestión de principios, sino una ponderación artículo por artículo.
Cuánto dinero hay ahora mismo en la estantería casi ningún taller lo sabe. El valor aparece en las cuentas después del inventario, pero durante el año nadie lo tiene en la cabeza. Una estimación tosca — metros de estantería, una muestra, extrapolación — basta para el efecto de sorpresa y se hace en una hora.
La pieza más cara de la estantería no es la de mayor precio, sino la que lleva tres años ahí.
Qué piezas van a la estantería
Deciden tres magnitudes: con qué frecuencia se usa una pieza, cuánto tarda en llegar y qué cuesta. Mucho, tarde y barato habla a favor del almacén; poco, rápido y caro, en contra.
| Grupo | Ejemplos | Decisión |
|---|---|---|
| Consumibles | aceite, limpiadores, bridas, guantes, tornillería | siempre en stock, con holgura |
| Piezas de desgaste frecuentes | filtros corrientes, escobillas, lámparas, baterías | en stock, siempre que valgan para varios vehículos |
| Piezas específicas del vehículo | discos de freno, kits de embrague, bombas de agua | pedir contra orden |
| Piezas sueltas caras | centralitas, turbos, catalizadores | nunca en stock |
| Material que envejece | líquido de frenos, adhesivos, selladores, neumáticos | cantidades pequeñas, fecha de entrada en el envase |
La cuarta magnitud se pasa por alto con gusto: algunas piezas envejecen en la estantería. El líquido de frenos absorbe agua en cuanto el envase está abierto, adhesivos y selladores tienen fecha de caducidad, las baterías se descargan, y los neumáticos llevan una fecha de fabricación que el cliente sabe leer. En esos artículos, un stock grande no solo es caro, sino técnicamente incorrecto.
Los productos peligrosos son capítulo aparte
Aceites, líquido de frenos, limpiadores, baterías y aceite usado tienen sus propias reglas de almacenamiento y de qué puede estar junto a qué. Lo que rige para cada producto está en la ficha de datos de seguridad que tu proveedor debe entregarte con él; qué cantidades puedes guardar en tus instalaciones y cómo, lo aclaras antes con tu servicio de prevención o con tu asociación de talleres — eso no es una cuestión de estrategia de almacén, sino de seguridad.
Reponer sin contar a diario
El clásico de los fallos de almacén no es el stock demasiado pequeño, sino darse cuenta demasiado tarde. La pieza se ha acabado justo cuando hace falta — y entonces hay un coche parado.
El sistema de las dos cajas
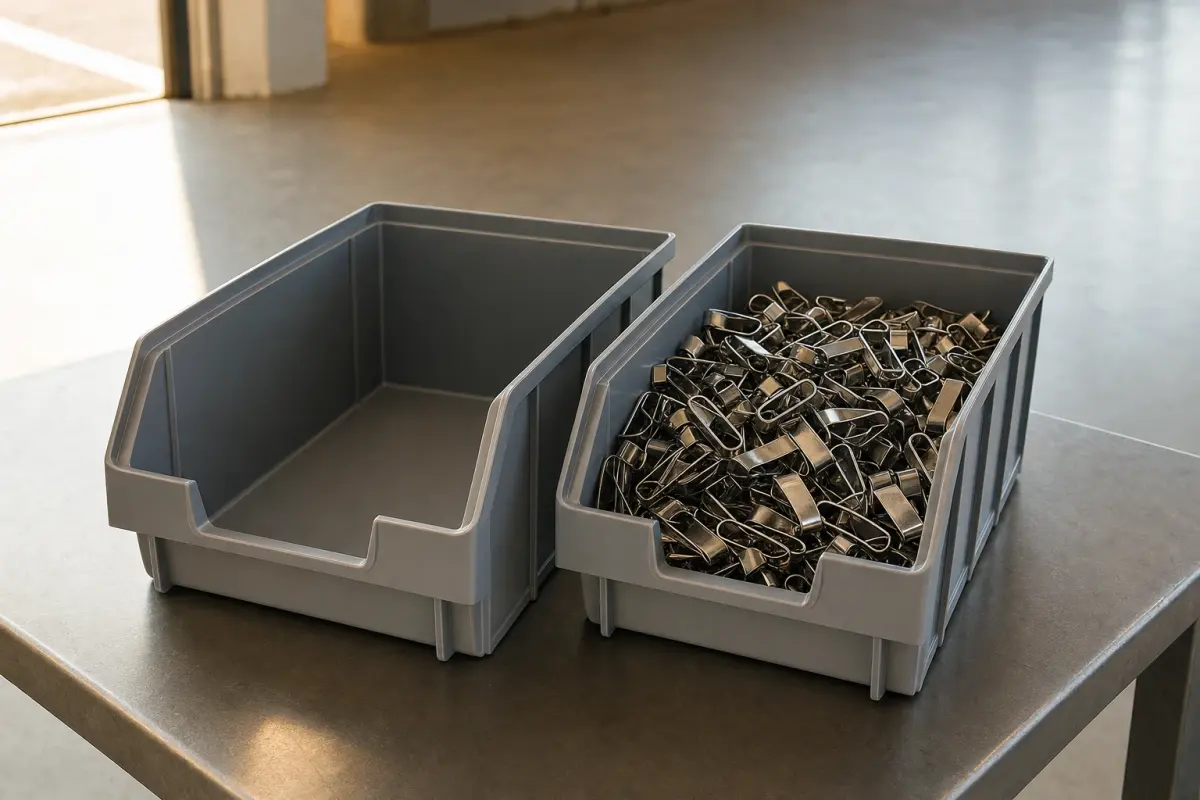
Cada artículo tiene dos cajas. Siempre se coge de la delantera; cuando está vacía, la de atrás pasa adelante y la caja vacía va a un sitio fijo — un gancho en la pared, una caja en la entrega de material. Lo que cuelga ahí se pide. El stock de la segunda caja dura exactamente lo que tarda el suministro.
El método tiene tres ventajas: no necesita recuento, no necesita disciplina para anotar y funciona también con el compañero que no apunta nada. La única decisión que tienes que tomar es la cantidad de la segunda caja — y esa sale del consumo durante el plazo de suministro medido de tu proveedor.
Para todo lo que no cabe en una caja
En artículos más grandes, una etiqueta en el hueco de la estantería hace lo mismo: artículo, stock mínimo, cantidad de pedido, proveedor. Quien coge la última pieza por encima de la marca la apunta en la lista de pedidos. También aquí, la regla importa más que el soporte.
Un módulo de almacén sustituye en este punto un único gesto: darse cuenta. Descuenta el stock al imputar la pieza a la orden y avisa solo del punto de pedido. Eso presupone, eso sí, que cada salida se registre; donde en el día a día eso no se sostiene, la segunda caja es más honesta que una cifra de stock en la que nadie confía.
Artículos relacionados
Inventario: obligación, momento, método
Al cierre de tu ejercicio, las existencias tienen que figurar en tus cuentas con tipo, cantidad y valor. No es una formalidad: la cifra pasa directamente a tus resultados y con ella al beneficio que declaras.
Contarlo todo un mismo día entre Navidad y Año Nuevo no es el único camino. De acuerdo con tu gestoría o tu asesor fiscal suele haber otras formas:
- Inventario por muestreo — el stock se extrapola con un método estadístico reconocido en lugar de contarse por completo.
- Inventario permanente — se cuenta repartido a lo largo del año, siempre que las existencias se lleven al día de forma continua.
- Inventario desplazado — el recuento se hace poco antes o poco después del cierre del ejercicio y se recalcula a la fecha de cierre.
Cuál de esos métodos está permitido y tiene sentido para tu taller lo decide tu asesor — las condiciones difieren, y el inventario permanente presupone una contabilidad de almacén que muchos talleres pequeños no llevan en absoluto. Si con tu tamaño y tu forma jurídica te corresponde una u otra obligación contable es también una pregunta para el despacho y no para una regla del pulgar.
Con independencia del método vale una cosa: los registros de los que resulta el stock tienen que ser trazables y no modificables sin dejar rastro. Es la misma exigencia que se plantea a toda tu documentación, y afecta a una lista de almacén en una hoja de cálculo igual que a un software.
Detectar el stock muerto y quitárselo de encima
Todo almacén acumula piezas para vehículos que ya no existen en su cartera de clientes. No llaman la atención porque no molestan a nadie — simplemente están ahí.
Se vuelven visibles con un gesto al colocarlas: en cada pieza va la fecha de entrada. Un vistazo a la estantería enseña entonces qué lleva dos años sin moverse, sin que tenga que correr ningún informe en ninguna parte.
Qué hacer con los hallazgos, en este orden:
- Comprobar la devolución. Algunos proveedores recogen una vez al año material de almacén, a menudo con descuento. La ventana es limitada y se anuncia — quien la pierde espera un año.
- Usarlas activamente. Una pieza que encaja puede montarse en el siguiente trabajo que la admita, aunque otra fuera más cómoda de pedir.
- Liquidarlas. A precio de coste a un compañero del sector sigue siendo mejor que el hueco de estantería permanente.
- Sanearlas contablemente. Lo que demostrablemente ya no es vendible hay que corregirlo a la baja en la valoración. Cómo se hace eso limpiamente lo aclaras con tu asesor fiscal.
La conclusión incómoda suele ser la misma: el stock muerto no nace de comprar mal, sino de buena intención. Se pidió una pieza de más porque el precio iba por escalones, o una segunda por si la primera no encajaba. Las dos cosas son comprensibles, y las dos acaban en la estantería. Lo que el margen sobre una pieza tiene que soportar para que esos restos estén cofinanciados es una cuenta que conviene hacer una vez.
Almacena lo que se usa a menudo, tarda en llegar y cuesta poco — y pide todo lo demás contra orden. Para reponer basta una segunda caja; para controlar el stock muerto, una fecha en la caja de cartón.
El inventario es la cita en la que las dos cosas se cobran o se pagan. Quien mantiene el stock pequeño y ordenado durante el año cuenta una mañana en vez de dos días.
¿Gestionar el taller sin papeleo?
Órdenes de reparación, tiempos de mano de obra, piezas y facturas en un solo sistema. De la recepción a la factura electrónica, sin introducir nada dos veces.