Inhaltsverzeichnis
Ein volles Lager fühlt sich nach Sicherheit an und ist in Wahrheit Geld, das im Regal liegt. Die Kunst besteht nicht darin, möglichst viel vorrätig zu haben, sondern das Richtige: Teile, die oft gebraucht werden, lange in der Beschaffung liegen oder wenig kosten. Alles andere gehört bestellt, nicht bevorratet.
Für eine freie Werkstatt ist die Entscheidung schwieriger als für einen Markenbetrieb, weil das Fahrzeugspektrum breiter ist. Ein Ölfilter, der für drei Baureihen passt, ist eine andere Rechnung als ein Steuergerät, das nur in ein Fahrzeug gehört. Genau diese Unterscheidung ist der ganze Inhalt einer Lagerstrategie.
Der zweite Teil ist die Frage, wie Du merkst, dass etwas zur Neige geht, ohne täglich zu zählen. Dafür braucht es kein System – die zuverlässigste Lösung ist eine zweite Kiste und ein Etikett.
Ein Lager ist gebundenes Geld
Jedes Teil im Regal ist bezahlt und bringt erst dann etwas ein, wenn es verbaut wird. Bis dahin verursacht es Kosten, die auf keiner Rechnung, sondern in den Gemeinkosten des Betriebs stehen: den Platz, die Ordnung, die Suche und den Wertverlust, wenn das Fahrzeug, für das es gedacht war, aus dem Bestand verschwindet.
Dagegen steht der Nutzen, und der ist real: Ein Teil im Regal spart einen Tag Standzeit und macht aus einem Zweitagesauftrag einen Halbtagesauftrag. Die Entscheidung ist also keine Grundsatzfrage, sondern eine Abwägung je Artikel.
Wie viel Geld gerade im Regal liegt, weiß kaum ein Betrieb. Der Wert steht nach der Inventur in der Bilanz, aber unterjährig hat ihn niemand im Kopf. Eine grobe Hochrechnung – Regalmeter, Stichprobe, hochgerechnet – reicht für den Aha-Effekt und ist in einer Stunde erledigt.
Das teuerste Teil im Regal ist nicht das mit dem höchsten Preis, sondern das, das seit drei Jahren dort liegt.
Welche Teile ins Regal gehören
Drei Größen entscheiden: wie oft ein Teil gebraucht wird, wie lange seine Beschaffung dauert und was es kostet. Hoch, lang und günstig spricht für das Lager; selten, schnell verfügbar und teuer dagegen.
| Gruppe | Beispiele | Entscheidung |
|---|---|---|
| Verbrauchsmaterial | Öl, Reiniger, Kabelbinder, Handschuhe, Schrauben | immer vorrätig, Bestand großzügig |
| Häufige Verschleißteile | gängige Filter, Wischerblätter, Lampen, Batterien | vorrätig, sofern sie in mehrere Fahrzeuge passen |
| Fahrzeugspezifische Teile | Bremsscheiben, Kupplungssätze, Wasserpumpen | auftragsbezogen bestellen |
| Teure Einzelteile | Steuergeräte, Turbolader, Katalysatoren | nie auf Vorrat |
| Alterndes Material | Bremsflüssigkeit, Kleber, Dichtmasse, Reifen | kleine Mengen, Eingangsdatum aufs Gebinde |
Die vierte Größe wird gern übersehen: Manche Teile altern im Regal. Bremsflüssigkeit zieht Wasser, sobald das Gebinde offen ist, Kleber und Dichtmassen haben ein Verfallsdatum, Batterien entladen sich, und Reifen tragen ein Herstellungsdatum, das der Kunde lesen kann. Bei diesen Artikeln ist ein großer Bestand nicht nur teuer, sondern fachlich falsch.
Gefahrstoffe sind ein eigenes Kapitel
Öle, Bremsflüssigkeit, Reiniger, Batterien und Altöl unterliegen eigenen Regeln für Lagerung und Zusammenlagerung. Die Gefahrstoffverordnung verlangt ein Verzeichnis der im Betrieb verwendeten Gefahrstoffe, und welche Mengen Du wie lagern darfst, steht in den Technischen Regeln für Gefahrstoffe. Was für Deinen Betrieb konkret gilt, klärst Du am schnellsten mit Deiner Berufsgenossenschaft – das ist keine Frage der Lagerstrategie, sondern der Betriebssicherheit.
Nachbestellen, ohne täglich zu zählen
Der Klassiker unter den Lagerfehlern ist nicht der zu kleine Bestand, sondern die zu späte Feststellung. Das Teil ist alle, wenn es gebraucht wird – und dann steht ein Fahrzeug.
Das Zwei-Behälter-Prinzip
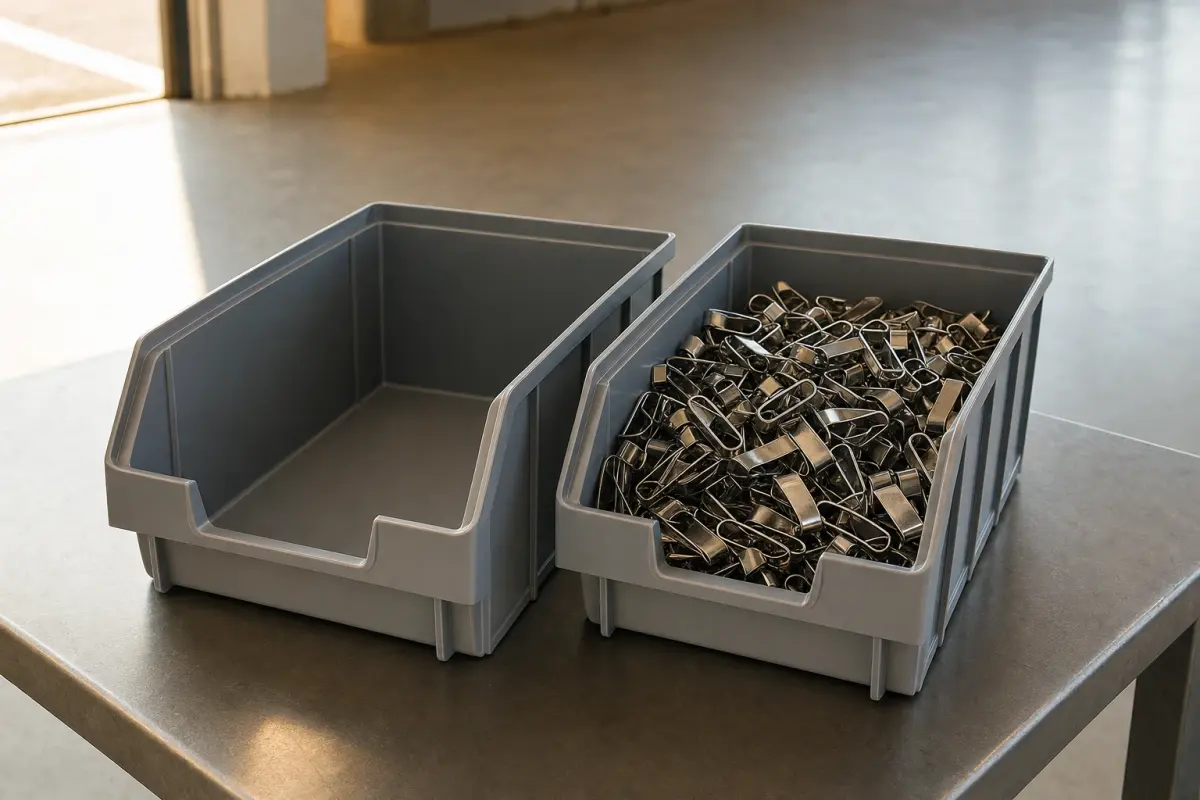
Jeder Artikel bekommt zwei Behälter. Entnommen wird immer aus dem vorderen; ist er leer, wandert der hintere nach vorn und der leere Behälter kommt an einen festen Platz – ein Haken an der Wand, eine Kiste an der Teileausgabe. Was dort hängt, wird bestellt. Der Bestand im zweiten Behälter reicht genau so lange, wie die Beschaffung dauert.
Das Verfahren hat drei Vorteile: Es braucht keine Zählung, keine Disziplin beim Aufschreiben und es funktioniert auch bei dem Kollegen, der nichts notiert. Die einzige Entscheidung, die Du treffen musst, ist die Menge im zweiten Behälter – und die ergibt sich aus dem Verbrauch während der gemessenen Beschaffungszeit Deines Lieferanten.
Für alles, was nicht in eine Kiste passt
Bei größeren Artikeln übernimmt ein Etikett am Regalplatz dieselbe Aufgabe: Artikel, Mindestbestand, Bestellmenge, Lieferant. Wer das letzte Teil über der Markierung entnimmt, schreibt es auf die Bestellliste. Auch hier ist die Regel wichtiger als das Medium.
Ein Warenwirtschaftsmodul ersetzt an dieser Stelle einen einzigen Handgriff – das Bemerken. Es zieht den Bestand beim Verbuchen auf den Auftrag ab und meldet den Meldebestand von selbst. Das setzt allerdings voraus, dass jede Entnahme auch gebucht wird; wo das im Alltag nicht durchgehalten wird, ist die zweite Kiste ehrlicher als eine Bestandszahl, der niemand traut.
Weitere interessante Artikel
Inventur: Pflicht, Termin, Verfahren
Wer bilanziert, muss zum Schluss jedes Geschäftsjahres ein Inventar aufstellen und darin auch die Vorräte einzeln nach Art, Menge und Wert erfassen. Das ist keine Formalie, sondern § 240 HGB, und das Ergebnis wandert direkt in Deinen Jahresabschluss.
Die Stichtagsinventur zwischen den Jahren ist dabei nicht der einzige Weg. Das Handelsgesetzbuch lässt in § 241 mehrere Vereinfachungen zu:
- Stichprobeninventur – der Bestand wird anerkannten mathematisch-statistischen Verfahren folgend hochgerechnet statt vollständig gezählt.
- Permanente Inventur – gezählt wird über das Jahr verteilt, sofern die Bestände laufend fortgeschrieben werden.
- Verlegte Inventur – die Aufnahme findet innerhalb der letzten drei Monate vor oder der ersten zwei Monate nach dem Geschäftsjahresende statt und wird auf den Stichtag umgerechnet.
Welches dieser Verfahren für Deinen Betrieb zulässig und sinnvoll ist, entscheidet Dein Steuerberater – die Voraussetzungen unterscheiden sich, und die permanente Inventur setzt eine Lagerbuchführung voraus, die viele kleine Betriebe gar nicht führen. Kleine Einzelunternehmen können unter bestimmten Umsatz- und Gewinngrenzen von der Buchführungs- und Inventarpflicht befreit sein; ob Du darunter fällst und welche Grenzen gerade gelten, ist ebenfalls eine Frage an die Steuerkanzlei und nicht an eine Faustregel.
Unabhängig vom Verfahren gilt: Die Aufzeichnungen, aus denen der Bestand hervorgeht, müssen nachvollziehbar und unveränderbar sein. Das ist derselbe Anspruch, den die GoBD an alle steuerrelevanten Aufzeichnungen stellen, und er trifft eine Lagerliste in der Tabellenkalkulation genauso wie eine Software.
Ladenhüter erkennen und loswerden
Jedes Lager sammelt Teile für Fahrzeuge, die es im Kundenstamm nicht mehr gibt. Sie fallen nicht auf, weil sie niemanden stören – sie stehen einfach da.
Sichtbar werden sie durch einen Handgriff beim Einräumen: Auf jedes Teil kommt das Datum des Wareneingangs. Ein Blick ins Regal zeigt dann, was zwei Jahre nicht bewegt wurde, ohne dass irgendwo eine Auswertung laufen müsste.
Was Du mit den Funden machst, in dieser Reihenfolge:
- Rückgabe prüfen. Manche Lieferanten nehmen einmal im Jahr Lagerware zurück, oft mit Abschlag. Das Zeitfenster ist begrenzt und wird angekündigt – wer es verpasst, wartet ein Jahr.
- Aktiv einsetzen. Ein Teil, das passt, kann im nächsten passenden Auftrag verbaut werden, auch wenn ein anderes bequemer zu bestellen wäre.
- Abverkaufen. Zum Einkaufspreis an einen Kollegen ist immer noch besser als der dauerhafte Regalplatz.
- Abschreiben. Was nachweislich nicht mehr verkäuflich ist, gehört in der Bewertung nach unten korrigiert. Wie das steuerlich sauber läuft, klärst Du mit Deinem Steuerberater.
Die unangenehme Erkenntnis dabei ist meistens dieselbe: Ladenhüter entstehen nicht durch schlechten Einkauf, sondern durch gute Absicht. Bestellt wurde ein Teil mehr, weil der Preis gestaffelt war, oder ein zweites, falls das erste nicht passt. Beides ist nachvollziehbar, und beides steht am Ende im Regal. Was der Aufschlag auf ein Teil tragen muss, damit solche Reste mitfinanziert sind, steht unter Material und Ersatzteile abrechnen.
Bevorrate, was oft gebraucht wird, lange in der Beschaffung liegt und wenig kostet – und bestelle alles andere auftragsbezogen. Für das Nachbestellen genügt eine zweite Kiste, für die Ladenhüterkontrolle ein Datum auf dem Karton.
Die Inventur ist der Termin, an dem sich beides rächt oder auszahlt. Wer den Bestand über das Jahr klein und geordnet hält, zählt zwischen den Jahren einen Vormittag statt zwei Tage.
Werkstattalltag ohne Zettelwirtschaft?
Aufträge, Arbeitswerte, Teile und Rechnungen in einem System. Von der Annahme bis zur E-Rechnung, ohne doppelte Erfassung.