Tabella dei contenuti
Un magazzino pieno dà una sensazione di sicurezza ed è in verità denaro posato su uno scaffale. L'arte non è averne il più possibile ma avere le cose giuste: pezzi spesso necessari, lunghi da approvvigionare o poco costosi. Tutto il resto si ordina, non si stocca.
Per un'officina indipendente la decisione è più difficile che per un concessionario, perché il ventaglio di veicoli è più ampio. Un filtro dell'olio che va su tre gamme è un calcolo diverso da una centralina che appartiene a un'auto sola. Quella distinzione è tutto il contenuto di una strategia di magazzino.
La seconda parte è la domanda su come ti accorgi che qualcosa si sta esaurendo senza contare ogni giorno. Non serve alcun sistema — la risposta più affidabile è un secondo contenitore e un'etichetta.
Un magazzino è denaro immobilizzato
Ogni pezzo a scaffale è pagato e rende qualcosa solo una volta montato. Fino ad allora genera costi che non compaiono su nessuna fattura ma nelle spese generali dell'azienda: lo spazio, il riordino, la ricerca, e la perdita di valore quando il veicolo cui era destinato sparisce dalla tua clientela.
Di fronte sta il beneficio, ed è reale: un pezzo a scaffale risparmia una giornata di fermo e trasforma un ordine di due giorni in uno di mezza giornata. La decisione non è quindi una questione di principio ma una valutazione per articolo.
Quasi nessuna officina sa quanto denaro c'è attualmente a scaffale. Il valore compare nei conti dopo l'inventario, ma nessuno lo tiene in testa durante l'anno. Un'estrapolazione grossolana — metri di scaffalatura, un campione, riproporzionato — basta per il momento di consapevolezza e richiede un'ora.
Il pezzo più caro a scaffale non è quello dal prezzo più alto. È quello che è lì da tre anni.
Quali pezzi stanno a scaffale
Tre grandezze decidono: quanto spesso serve un pezzo, quanto dura il suo approvvigionamento e quanto costa. Spesso, lungo ed economico depone per il magazzino; raro, subito disponibile e caro depone contro.
| Gruppo | Esempi | Decisione |
|---|---|---|
| Materiale di consumo | olio, detergenti, fascette, guanti, minuteria | sempre a scorta, abbondante |
| Pezzi d'usura comuni | filtri diffusi, spazzole, lampadine, batterie | a scorta se vanno su più veicoli |
| Pezzi specifici del veicolo | dischi freno, kit frizione, pompe acqua | ordinare contro l'ordine |
| Pezzi singoli costosi | centraline, turbo, catalizzatori | mai in previsione |
| Materiale che invecchia | liquido freni, adesivi, sigillanti, pneumatici | piccole quantità, data d'arrivo sul contenitore |
La quarta grandezza si dimentica facilmente: alcuni pezzi invecchiano a scaffale. Il liquido freni assorbe acqua una volta aperto, adesivi e sigillanti hanno una scadenza, le batterie si scaricano, e i pneumatici portano una data di produzione che il cliente sa leggere. Per questi articoli una scorta grande non è solo cara ma professionalmente sbagliata.
Le sostanze pericolose sono un capitolo a sé
Oli, liquido freni, detergenti, batterie e olio esausto ricadono in regole proprie di stoccaggio e di compatibilità — compreso, nella maggior parte dei luoghi, l'obbligo di tenere un registro delle sostanze pericolose usate in sede. Quali quantità puoi detenere e come non è una questione di strategia di magazzino ma di sicurezza sul lavoro, e la via più rapida alla risposta è la tua associazione di categoria o l'ente competente dove operi.
Riordinare senza contare ogni giorno
L'errore classico di magazzino non è averne troppo poco ma accorgersene troppo tardi. Il pezzo manca nel momento in cui serve — e allora un veicolo è fermo.
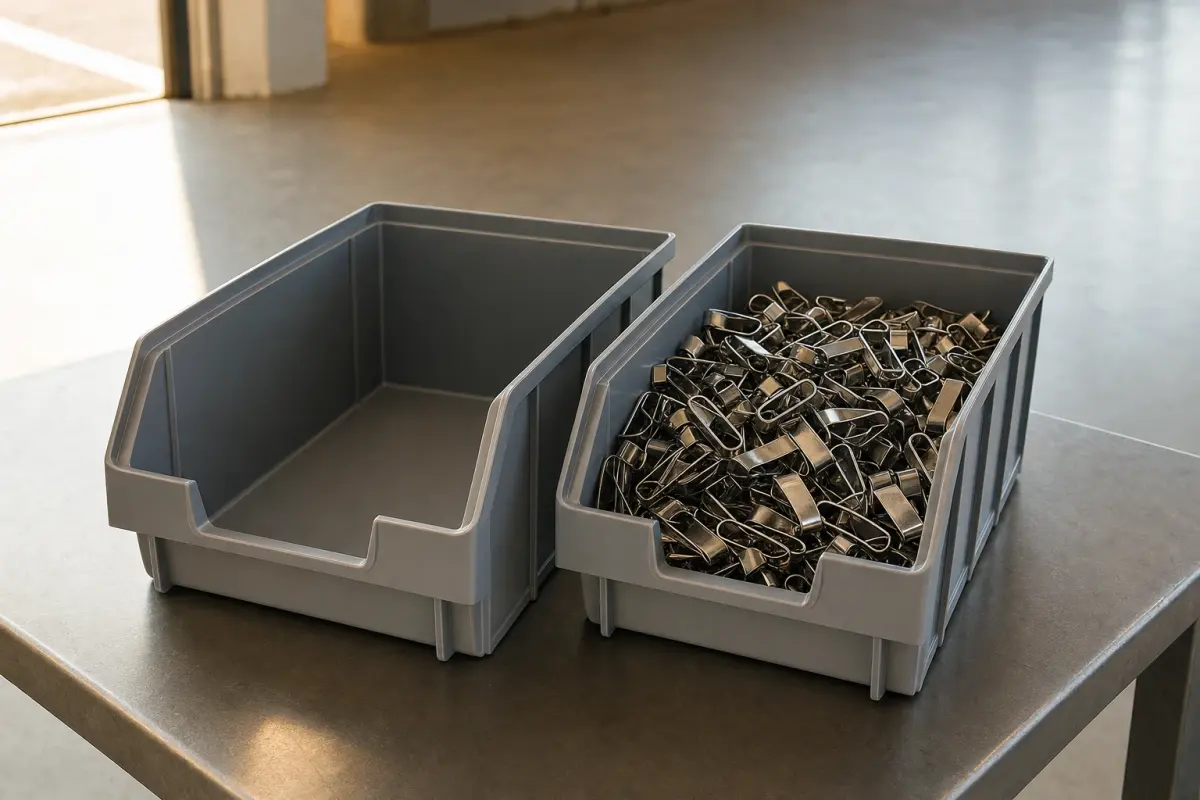
Il sistema a due contenitori
Ogni articolo riceve due contenitori. Si prende sempre da quello davanti; quando è vuoto, quello dietro avanza e il contenitore vuoto va in un posto fisso — un gancio a muro, una cassetta al banco ricambi. Quel che è appeso lì viene ordinato. La scorta del secondo contenitore dura esattamente quanto l'approvvigionamento.
Il metodo ha tre vantaggi: non richiede conteggi, non richiede disciplina di scrittura e funziona anche col collega che non annota nulla. L'unica decisione da prendere è la quantità nel secondo contenitore — e deriva dal consumo durante il tempo di approvvigionamento misurato del tuo fornitore.
Per tutto ciò che non sta in un contenitore
Per gli articoli più grandi un'etichetta sulla posizione fa lo stesso lavoro: articolo, scorta minima, quantità d'ordine, fornitore. Chi prende l'ultimo pezzo sopra il segno lo scrive sulla lista d'ordine. Anche qui la regola conta più del supporto.
Un modulo di magazzino sostituisce esattamente un gesto qui — l'accorgersi. Scarica l'articolo quando viene imputato a un ordine e segnala da solo la soglia di riordino. Questo presuppone però che ogni prelievo venga effettivamente registrato; dove non lo si tiene nel quotidiano, il secondo contenitore è più onesto di un dato di magazzino di cui nessuno si fida.
Articoli correlati
L'inventario: obbligo, data, metodo
Se redigi un bilancio, devi stilare un inventario alla chiusura di ogni esercizio e rilevarvi le scorte singolarmente per natura, quantità e valore. Non è una formalità — finisce direttamente nel tuo bilancio annuale, e le norme che lo impongono sono di diritto commerciale, non buone pratiche.
Un conteggio completo tra gli anni non è l'unica strada. La maggior parte delle giurisdizioni ammette una forma di semplificazione, e le tre ricorrenti vale la pena conoscerle per nome per poterle chiedere:
- Inventario a campione — la giacenza viene estrapolata con metodi statistici riconosciuti invece di essere contata per intero.
- Inventario permanente — il conteggio è distribuito sull'anno, a condizione che le giacenze siano rilevate in continuo.
- Inventario differito — il conteggio avviene in una finestra prima o dopo la chiusura e viene riportato alla data di bilancio.
Quale sia ammissibile e sensato per la tua azienda è una domanda per il tuo commercialista, non per una regola empirica: le condizioni differiscono da paese a paese, e l'inventario permanente presuppone una contabilità di magazzino che molte piccole officine non tengono affatto. I piccoli imprenditori individuali sono in alcune giurisdizioni esonerati dall'obbligo contabile e di inventario sotto certe soglie di ricavi e utile — se rientri, e quali siano le soglie attuali, è la stessa domanda alla stessa persona.
Qualunque sia il metodo, una cosa vale ovunque: le registrazioni da cui deriva la giacenza devono essere tracciabili e inalterabili. È la stessa esigenza che le regole fiscali di conservazione pongono a ogni registrazione rilevante ai fini fiscali, e vale per una lista di magazzino in un foglio di calcolo esattamente come per un software.
Riconoscere la giacenza morta e liberarsene
Ogni magazzino accumula pezzi per veicoli che non sono più nella clientela. Non saltano all'occhio, perché non disturbano nessuno — sono semplicemente lì.
Un gesto al momento di riporre li rende visibili: la data d'arrivo va su ogni pezzo. Uno sguardo allo scaffale mostra allora cosa non si muove da due anni, senza che debba girare alcun report.
Cosa fai di quel che trovi, in quest'ordine:
- Verificare il reso. Alcuni fornitori riprendono merce a scaffale una volta l'anno, spesso con una decurtazione. La finestra è limitata e annunciata in anticipo — perderla costa un anno.
- Usarlo deliberatamente. Un pezzo che va può finire sul prossimo ordine adatto anche se un altro sarebbe più comodo da ordinare.
- Rivenderlo. Al prezzo d'acquisto a un collega vale ancora più di un posto permanente a scaffale.
- Svalutarlo. Ciò che dimostrabilmente non è più vendibile va corretto al ribasso nella valutazione. Come si fa in modo pulito sul piano fiscale è una domanda per il tuo commercialista.
La constatazione sgradevole è di solito la stessa: la giacenza morta non nasce da cattivi acquisti ma da buone intenzioni. È stato ordinato un pezzo in più perché il prezzo era a scaglioni, o un secondo nel caso il primo non andasse. Entrambi si capiscono, ed entrambi finiscono a scaffale. Il margine che metti su un pezzo deve portare anche quei residui.
Stocca ciò che serve spesso, è lungo da approvvigionare e costa poco — e ordina tutto il resto contro l'ordine. Per il riordino basta un secondo contenitore; per il controllo del morto, una data sul cartone.
L'inventario è l'appuntamento in cui entrambi si vendicano o pagano. Tieni la giacenza piccola e ordinata durante l'anno e conterai una mattinata tra gli anni invece di due giorni.
Gestire l'officina senza scartoffie?
Commesse, tempi di manodopera, ricambi e fatture in un unico sistema. Dall'accettazione alla fattura elettronica, senza inserire niente due volte.